Juros do financiamento subiram: por que este pode ser um bom momento para negociar o seu apartamento
Os juros do financiamento subiram. Veja quanto muda a parcela de R$ 1 milhão, por que o preço fica mais negociável e como portabilidade e renegociação ajudam depois.
Os bancos subiram os juros do financiamento de imóvel acima de 1 milhão nas últimas semanas, e isso pesa na parcela. Mas essa é só metade da história. Com o crédito mais caro, menos compradores disputam os mesmos imóveis, e quem está pronto para comprar ganha espaço para negociar o preço. E a taxa de hoje não precisa ser a de sempre: quando os juros caírem, dá para levar o financiamento para outro banco ou renegociar.
Este texto mostra, em linguagem simples, quanto muda a parcela, por que este cenário pode favorecer quem pensa no longo prazo e o que conferir antes de assinar.
Quanto muda a parcela de um financiamento de R$ 1 milhão?
A Exame fez uma simulação para R$ 500 mil financiados em 30 anos, pelo sistema SAC. No SAC, a parcela começa mais alta e vai diminuindo ao longo dos anos. Segundo a matéria publicada em 27/10/2026, a primeira parcela subiu de cerca de R$ 6.020 para R$ 7.246 quando a taxa foi de 11,69% para 15% ao ano. A conta não inclui TR, seguros e tarifas.
Dobrando esse cálculo para um financiamento de R$ 1 milhão, em conta aproximada:
| Financiamento de R$ 1 milhão, 30 anos, SAC | Taxa de 11,69% ao ano | Taxa de 15% ao ano |
|---|---|---|
| Primeira parcela (aprox.) | R$ 12.040 | R$ 14.490 |
São cerca de R$ 2.450 a mais por mês no começo do contrato, na taxa mais alta. Como no SAC a parcela cai todo mês, essa diferença também diminui com o tempo. E, como você vai ver abaixo, ela pode ser compensada em parte na negociação do preço e reduzida mais à frente, se os juros caírem.
Os valores partem da simulação da Exame e servem só como referência. A sua parcela real depende do banco, da renda, do prazo, dos seguros e da TR.
O que os bancos fizeram com as taxas?
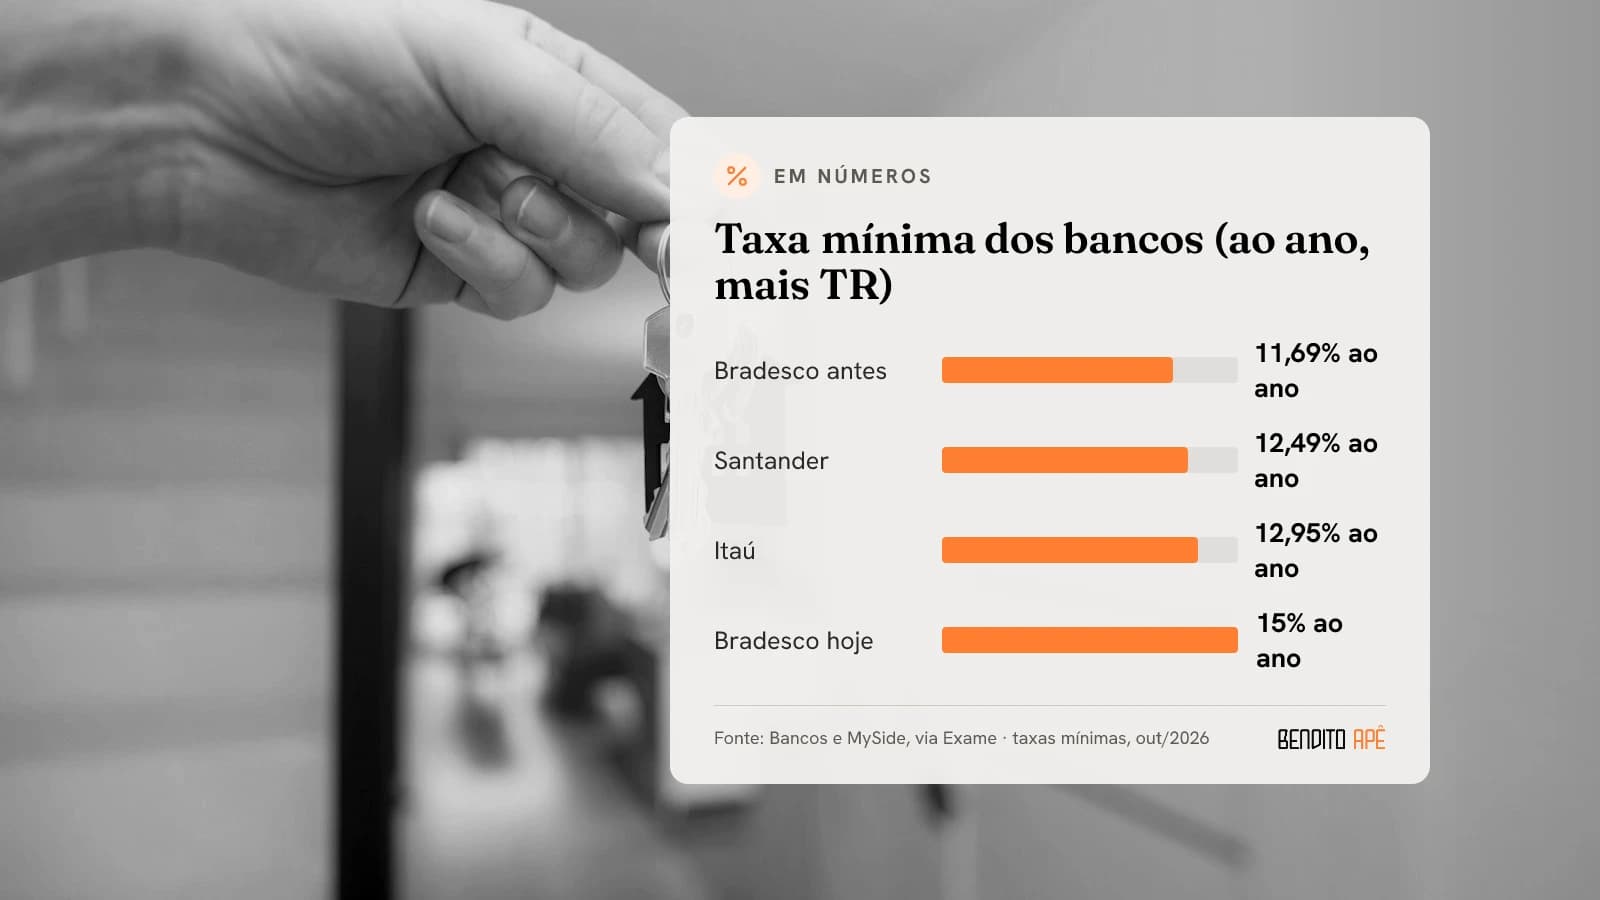
Em menos de uma semana, três dos maiores bancos privados subiram a taxa mínima para a maioria dos clientes. A TR (Taxa Referencial, um índice que corrige o saldo da dívida) é cobrada além dessa taxa.
| Banco | Antes | Agora |
|---|---|---|
| Bradesco | 11,69% | 15% |
| Itaú | 11,99% | 12,95% |
| Santander | 11,69% | 12,49% |
Fonte: bancos e MySide, segundo a Exame, matérias de 27 a 30/10/2026. As taxas são mínimas ao ano, mais TR, para a maioria dos clientes.
Repare que os bancos não subiram juntos nem no mesmo tamanho: entre o Santander e o Bradesco, a diferença na taxa mínima passa de 2,5 pontos. Comparar propostas nunca valeu tanto.
O outro lado dos juros altos: mais espaço para negociar o preço
Quando o crédito encarece, parte dos compradores adia a decisão. Com menos gente disputando os mesmos imóveis, eles tendem a ficar mais tempo à venda, e os proprietários costumam ficar mais abertos a propostas. Para quem já tem o financiamento encaminhado ou parte do valor em mãos, isso é poder de barganha.
Conta aproximada: num apartamento de R$ 1,5 milhão, um desconto de 5% são R$ 75 mil a menos. Se esse valor sair do financiamento de R$ 1 milhão, a primeira parcela a 15% ao ano cai de cerca de R$ 14.490 para cerca de R$ 13.400. Só a negociação devolve perto de R$ 1.100 por mês, quase metade da diferença causada pela alta dos juros.
O preço que você paga pelo imóvel fica com você para sempre. A taxa do financiamento, não.
A taxa de hoje não é para sempre: portabilidade e renegociação
Fechar o financiamento com uma taxa mais alta não prende você a ela por 30 anos:
- Portabilidade: se os juros caírem, você pode levar o financiamento para outro banco que ofereça uma taxa menor. O banco atual também pode cobrir a oferta para não perder o cliente.
- Renegociação: dá para pedir ao próprio banco uma revisão da taxa, principalmente quando o mercado muda.
- Amortização: sobras como bônus, 13º ou a venda de outro bem podem abater o saldo e reduzir o prazo ou a parcela. O FGTS também pode ser usado quando o contrato se enquadra nas regras.
Portabilidade e renegociação dependem da análise de crédito do banco, mas são caminhos previstos e usados com frequência quando os juros caem.
Esperar também tem custo
Muita gente pensa em esperar os juros caírem para comprar. O problema é que todo mundo pensa igual: quando a taxa cai, a procura volta, a negociação fica mais difícil e os preços tendem a subir. O Copom (Comitê de Política Monetária, do Banco Central) se reúne em 3 e 4 de novembro, e ninguém consegue prever o rumo exato da Selic.
Para quem pensa no longo prazo, a lógica pode ser outra: comprar bem negociado agora e trocar o custo do crédito depois, pela portabilidade ou pela renegociação, se os juros caírem. Esse é o custo de oportunidade de esperar.
Quem já assinou o financiamento paga a nova taxa?
Não. Os três bancos disseram à Exame que as novas taxas valem para operações novas. Quem já assinou segue com a taxa do contrato. A parcela só varia pelos mecanismos previstos, como a TR e os seguros.
E quem tem crédito aprovado, mas ainda não assinou?
As práticas variam. O Bradesco informou que mantém a taxa anterior para os processos que já estavam em andamento. No Itaú, a referência é a data da assinatura: a nova taxa vale para contratos firmados a partir de 29/10. Segundo a MySide, quem tem a carta de crédito aprovada mantém as taxas antigas até o fim da validade do documento.
Se você está nessa situação, peça ao banco a taxa e a validade por escrito. Pode ser uma boa hora para acelerar a compra dentro da validade da carta.
E quem comprou na planta?
Na compra na planta, o banco só entra na entrega das chaves, no chamado repasse, e vale a taxa do dia do repasse. Por isso, vale conversar cedo com o banco, simular em mais de uma instituição e já planejar a portabilidade para quando os juros caírem.
O que conferir antes de assinar
- Peça tudo por escrito: a taxa, até quando ela está garantida e o que falta para fechar o contrato.
- Olhe o CET. O Custo Efetivo Total reúne juros, tarifas, seguros e outras despesas. Ele mostra o custo real, mais do que a taxa anunciada.
- Compare propostas com o mesmo valor e o mesmo prazo. A diferença entre os bancos está grande.
- Veja o índice de correção. TR ou outro índice mudam a parcela ao longo do tempo.
- Negocie o preço. Leve a proposta do banco para a mesa: num cenário de juros altos, o vendedor tende a estar mais aberto.
- Planeje a saída: anote no calendário quando revisar a taxa e pedir propostas de portabilidade.
Um ponto técnico: o SFH (Sistema Financeiro da Habitação) tem teto de 12% ao ano. Taxas acima disso ficam no SFI (Sistema de Financiamento Imobiliário), em que os juros são negociados livremente. O enquadramento no SFH é condição para usar o FGTS na compra ou nas parcelas.
Esticar o prazo ajuda?
Ajuda a parcela mensal a caber no orçamento. Segundo um especialista ouvido pela Exame, o prazo maior tende a aumentar o total de juros, mas um texto do SP Imóvel, de 28/10/2026, lembra que ele compensa quando você antecipa pagamentos sempre que sobra dinheiro. Prazo longo com amortizações extras dá segurança hoje e reduz o custo ao longo do caminho.
Perguntas frequentes
Vale a pena comprar imóvel com juros altos?
Pode valer, principalmente para quem pensa no longo prazo. A parcela fica maior no começo, mas o preço do imóvel tende a estar mais negociável, e a taxa pode ser revista depois, por portabilidade ou renegociação, se os juros caírem. A decisão depende do seu orçamento e do seu planejamento.
Quem já assinou o financiamento vai pagar juros maiores?
Não. A taxa do contrato assinado não muda por decisão do banco.
Dá para trocar a taxa depois?
Sim, pela portabilidade para outro banco ou pela renegociação com o banco atual, sempre sujeitas à análise de crédito.
Resumo
- A alta dos juros aumenta a parcela de um financiamento de R$ 1 milhão em cerca de R$ 2.450 no começo, em conta aproximada.
- Em compensação, o preço tende a ficar mais negociável: 5% de desconto num imóvel de R$ 1,5 milhão devolve perto de R$ 1.100 por mês na parcela.
- A taxa não é para sempre: portabilidade, renegociação e amortização ajudam a reduzir o custo quando os juros caírem.
Quer comprar bem negociado? Veja os imóveis à venda, crie um alerta ou fale com a Bendito Apê.
Este texto é informativo e não é recomendação de investimento. Aprovação, taxa, portabilidade e renegociação dependem sempre da análise de cada banco.
Fontes: Exame, 27/10/2026; Exame, 29/10/2026 (Itaú); Exame, 29/10/2026 (Santander); Exame, 30/10/2026 (crédito aprovado); SP Imóvel, 28/10/2026; Banco Central.